Chia Nợ Chung Khi Ly Hôn: Ai Phải Trả, Xử Lý Thế Nào? 2026
Chia nợ chung khi ly hôn là nỗi lo của rất nhiều cặp vợ chồng, đặc biệt khi một bên đứng tên vay ngân hàng, vay tín dụng đen hoặc nợ bạn bè, người thân mà bên kia không hề hay biết.
Nhiều người lầm tưởng rằng chỉ người đứng tên trên hợp đồng vay mới phải trả nợ, nhưng pháp luật hôn nhân gia đình quy định phức tạp hơn thế, tùy vào mục đích và thời điểm phát sinh khoản nợ.
Bài viết được tư vấn chuyên môn bởi Luật sư Phạm Văn Duẩn — Giám đốc Công ty Luật TNHH MTV Luật Chính Danh, hơn 14 năm kinh nghiệm pháp lý tại Đồng Nai.
Nợ chung của vợ chồng là gì theo pháp luật hiện hành?
Theo Điều 37 Luật Hôn nhân và Gia đình 2014, vợ chồng có các nghĩa vụ chung về tài sản phát sinh từ: giao dịch do vợ chồng cùng thỏa thuận xác lập, nghĩa vụ bồi thường thiệt hại mà theo quy định phải chịu trách nhiệm chung, nghĩa vụ phát sinh từ việc chiếm hữu, sử dụng,
định đoạt tài sản chung, nghĩa vụ phát sinh từ việc sử dụng tài sản riêng để duy trì, phát triển khối tài sản chung hoặc tạo ra nguồn thu nhập chủ yếu của gia đình, và nghĩa vụ nuôi dưỡng, cấp dưỡng mà theo quy định pháp luật vợ chồng có trách nhiệm chung.
Nói ngắn gọn, chia nợ chung khi ly hôn chỉ áp dụng cho các khoản nợ phục vụ nhu cầu thiết yếu của gia đình hoặc do cả hai cùng xác lập, không phải mọi khoản vay đứng tên một người đều tự động trở thành nợ chung.
Phân biệt nợ chung và nợ riêng của vợ, chồng
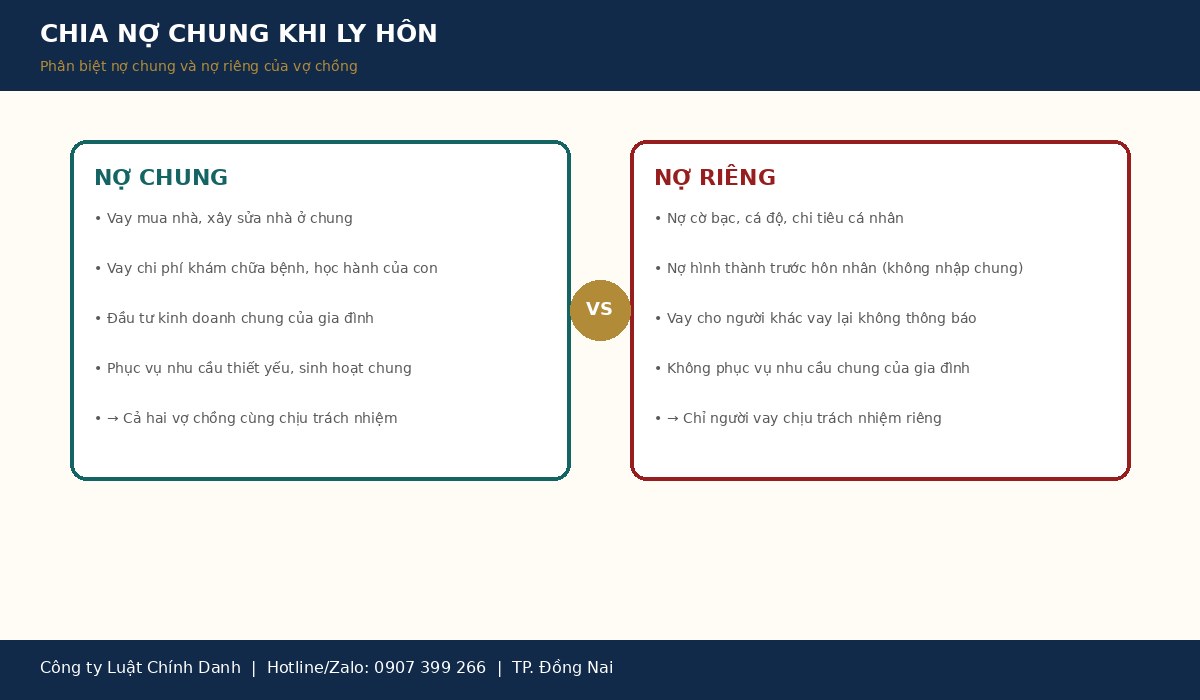
- Nợ chung: vay để mua nhà, xây sửa nhà ở chung, đầu tư kinh doanh chung, vay chi phí khám chữa bệnh, học hành của con cái, hoặc các khoản chi tiêu thiết yếu khác phục vụ đời sống chung của gia đình.
- Nợ riêng: vay để phục vụ mục đích cá nhân không liên quan đến gia đình (cờ bạc, cá độ, đầu tư riêng không thông báo, trả nợ cá nhân từ trước hôn nhân), hoặc nợ phát sinh từ tài sản riêng mà không phục vụ nhu cầu chung.
- Nợ hình thành trước hôn nhân: về nguyên tắc là nợ riêng của người vay, trừ khi có thỏa thuận nhập vào nghĩa vụ chung hoặc khoản vay đó sau này được dùng để phục vụ gia đình chung.
Chồng/vợ vay nợ mà bên kia không biết thì có phải trả không?
Đây là tình huống gây tranh cãi phổ biến nhất khi chia nợ chung khi ly hôn.
Việc không biết về khoản vay không đương nhiên miễn trừ trách nhiệm liên đới nếu khoản vay đó thực tế được dùng để phục vụ nhu cầu thiết yếu của gia đình (ví dụ: vay để đóng học phí cho con, vay để sửa nhà đang ở chung).
Ngược lại, nếu chứng minh được khoản vay chỉ phục vụ mục đích cá nhân của người vay (cờ bạc, chi tiêu riêng, cho người khác vay lại để hưởng lãi mà không có sự đồng ý hay thông báo), bên không biết có quyền yêu cầu Tòa án xác định đây là nợ riêng, không phải nghĩa vụ chung của cả hai vợ chồng.
Đây là vấn đề pháp lý nhiều người gặp phải khi chia nợ chung khi ly hôn.
Cách xác định một khoản nợ là nợ chung hay nợ riêng
Khi xảy ra tranh chấp, Tòa án thường xem xét các yếu tố sau để xác định bản chất khoản nợ:
- Mục đích sử dụng khoản vay — có phục vụ nhu cầu thiết yếu, chung của gia đình hay không (nhà ở, học hành của con, khám chữa bệnh, kinh doanh chung).
- Thời điểm xác lập khoản vay — trước hay trong thời kỳ hôn nhân, và bên còn lại có biết, có đồng ý hay không.
- Chứng cứ thể hiện sự đồng thuận của cả hai vợ chồng — chữ ký trong hợp đồng vay, tin nhắn, email, lời khai của người làm chứng, hoặc việc số tiền vay có thực sự nhập vào tài khoản chung hay dùng để mua tài sản chung hay không.
- Thực tế sử dụng số tiền vay — kiểm tra dòng tiền thực tế đã đi đâu, có minh chứng bằng sao kê ngân hàng hay hóa đơn chứng từ hay không.
Nguyên tắc chia nợ chung khi ly hôn
Đối với nợ chung đã được xác định, nguyên tắc chung là vợ chồng cùng có trách nhiệm liên đới thanh toán, thông thường chia đôi trách nhiệm trả nợ tương ứng với phần tài sản được chia, trừ khi có thỏa thuận khác giữa hai bên.
Nếu một bên được chia phần tài sản lớn hơn (ví dụ do công sức đóng góp nhiều hơn), Tòa án có thể ấn định người đó gánh phần nghĩa vụ trả nợ tương ứng lớn hơn. Lưu ý quan trọng: bản án,
quyết định ly hôn về phân chia nghĩa vụ trả nợ giữa vợ chồng chỉ có giá trị ràng buộc giữa hai vợ chồng với nhau — đối với bên cho vay (ngân hàng, chủ nợ), họ vẫn có quyền yêu cầu bất kỳ người nào đứng tên trên hợp đồng vay phải trả toàn bộ nợ,
sau đó người đã trả có quyền yêu cầu người kia hoàn trả phần nghĩa vụ theo bản án. Công ty Luật Chính Danh đã hỗ trợ nhiều khách hàng xử lý tình huống chia nợ chung khi ly hôn tại Đồng Nai.
Vay ngân hàng đứng tên một người, nhà đất thế chấp xử lý ra sao?
Trường hợp phổ biến là nhà đất đang thế chấp ngân hàng để vay mua chính căn nhà đó — đây gần như chắc chắn là nợ chung vì phục vụ nhu cầu nhà ở thiết yếu của cả gia đình.
Khi ly hôn, các bên cần làm việc với ngân hàng theo một trong các hướng: (1) một bên nhận nhà và tiếp tục trả nợ, có thể phải làm thủ tục chuyển đổi tên trên hợp đồng tín dụng (cần ngân hàng đồng ý); (2) bán nhà, dùng tiền bán trả dứt nợ ngân hàng trước, phần còn lại mới chia cho hai bên;
(3) tiếp tục đồng vay như cũ dù đã ly hôn, cả hai vẫn cùng chịu trách nhiệm trả nợ theo hợp đồng tín dụng ban đầu cho đến khi tất toán hoặc chuyển đổi được.
Ngân hàng không bị ràng buộc bởi thỏa thuận riêng giữa vợ chồng về việc ai trả nợ, nên mọi thay đổi về người vay đều cần làm thủ tục chính thức với ngân hàng.
Nợ cờ bạc, cá độ của chồng/vợ có phải nợ chung không?
Về nguyên tắc, nợ phát sinh từ cờ bạc, cá độ hoặc các hoạt động vi phạm pháp luật khác không được coi là nợ chung vì không phục vụ nhu cầu thiết yếu của gia đình, mà xuất phát từ mục đích cá nhân, thậm chí có yếu tố vi phạm pháp luật.
Bên không tham gia, không biết và không hưởng lợi từ khoản vay này hoàn toàn có cơ sở để yêu cầu Tòa án xác định đây là nghĩa vụ riêng của người vay, không phải trách nhiệm chung phải chia khi ly hôn.
Tuy nhiên, việc chứng minh cần có căn cứ rõ ràng (biên bản xử phạt hành chính, xác nhận từ cơ quan công an nếu có, lời khai, tin nhắn, sao kê giao dịch) để thuyết phục Tòa án. Mỗi trường hợp chia nợ chung khi ly hôn có tình tiết riêng nên cần luật sư tư vấn cụ thể.
Làm sao chứng minh một khoản nợ là nợ riêng để không phải chịu trách nhiệm?
Bên muốn chứng minh khoản nợ là nợ riêng của đối phương nên chủ động thu thập: sao kê tài khoản ngân hàng thể hiện dòng tiền vay đã đi đâu, không nhập vào các khoản chi tiêu chung của gia đình; lời khai của người làm chứng (người thân, bạn bè biết rõ sự việc);
tin nhắn, email trao đổi về mục đích vay; hóa đơn, chứng từ cho thấy khoản vay không phục vụ gia đình. Trường hợp nghi ngờ nhưng chưa đủ chứng cứ, có thể yêu cầu Tòa án ra quyết định thu thập chứng cứ, xác minh tại ngân hàng hoặc bên cho vay theo đúng thủ tục tố tụng dân sự.
Vai trò của luật sư trong tranh chấp chia nợ chung khi ly hôn
Tranh chấp về nợ chung thường phức tạp hơn tranh chấp chia tài sản thông thường vì phải chứng minh cả mục đích sử dụng khoản vay lẫn sự đồng thuận (hoặc không đồng thuận) của bên còn lại — những yếu tố thường không có văn bản rõ ràng.
Luật sư có kinh nghiệm thực chiến sẽ giúp thu thập đúng loại chứng cứ cần thiết, xác định chiến lược chứng minh phù hợp (nợ chung hay nợ riêng), làm việc với ngân hàng/chủ nợ để bảo vệ quyền lợi khách hàng trong quá trình xử lý tài sản thế chấp,
đồng thời tránh trường hợp khách hàng phải gánh một khoản nợ không chính đáng do thiếu kinh nghiệm tố tụng. Luật sư Phạm Văn Duẩn khuyến nghị nên chuẩn bị đầy đủ hồ sơ trước khi chia nợ chung khi ly hôn.
Quy định chi tiết về chế độ tài sản chung, ly hôn và nuôi con được nêu tại Luật Hôn nhân và Gia đình năm 2014, là căn cứ pháp lý quan trọng khi chia nợ chung khi ly hôn.
Nợ vay tiêu dùng, thẻ tín dụng khi ly hôn xử lý thế nào?
Bên cạnh các khoản vay lớn như mua nhà, không ít cặp vợ chồng còn phát sinh nợ từ thẻ tín dụng, vay tiêu dùng tại các công ty tài chính để chi tiêu sinh hoạt hàng ngày, mua sắm nội thất, thiết bị gia đình hoặc trang trải chi phí y tế.
Về nguyên tắc, các khoản nợ tiêu dùng phục vụ sinh hoạt chung của gia đình (ăn uống, điện nước, mua sắm đồ dùng thiết yếu, viện phí) được coi là nợ chung dù chỉ một người đứng tên thẻ hoặc hợp đồng vay.
Ngược lại, nếu thẻ tín dụng được dùng để chi tiêu cá nhân không liên quan đến gia đình (ví dụ: mua sắm riêng số tiền lớn bất thường, không rõ mục đích), bên còn lại có thể yêu cầu xác định đây là nghĩa vụ riêng.
Trên thực tế, việc tách bạch rạch ròi giữa chi tiêu chung và chi tiêu riêng trong các khoản nợ tiêu dùng nhỏ lẻ thường khó khăn hơn so với các khoản vay lớn có mục đích rõ ràng, nên các bên nên cố gắng thỏa thuận hợp tình hợp lý thay vì tranh chấp kéo dài gây tốn kém chi phí tố tụng không cần thiết.
Thời hiệu khởi kiện tranh chấp về nợ chung sau khi đã ly hôn
Trong một số trường hợp, khoản nợ chung chỉ được phát hiện hoặc chủ nợ chỉ đòi sau khi bản án ly hôn đã có hiệu lực pháp luật.
Nếu bản án ly hôn đã xác định rõ nghĩa vụ trả nợ của mỗi bên, bên đã thực hiện nghĩa vụ vượt quá phần của mình có quyền yêu cầu bên kia hoàn trả theo đúng nội dung bản án, thông qua thủ tục yêu cầu thi hành án dân sự nếu bên kia không tự nguyện thực hiện.
Trường hợp phát hiện khoản nợ chung mới mà bản án trước đó chưa đề cập đến (do một bên cố tình che giấu), bên bị ảnh hưởng có quyền khởi kiện yêu cầu Tòa án giải quyết bổ sung theo thủ tục tố tụng dân sự thông thường,
với thời hiệu khởi kiện tranh chấp dân sự là 3 năm kể từ ngày người có quyền yêu cầu biết hoặc phải biết quyền và lợi ích hợp pháp của mình bị xâm phạm, theo quy định chung của Bộ luật Dân sự 2015 về thời hiệu khởi kiện đối với tranh chấp hợp đồng.
Việc hành động sớm, trong thời hiệu quy định, là yếu tố then chốt để bảo vệ quyền lợi của mình không bị mất đi do hết thời hiệu khởi kiện. Quá trình chia nợ chung khi ly hôn có thể kéo dài nếu các bên không thống nhất được với nhau.
Trách nhiệm trả nợ khi một bên không có tài sản để trả
Trường hợp một bên được xác định phải gánh phần nghĩa vụ trả nợ lớn hơn nhưng không có tài sản hoặc thu nhập để thực hiện, bên còn lại (nếu đã đứng tên chung trên hợp đồng vay) vẫn phải chịu trách nhiệm trước chủ nợ theo đúng hợp đồng tín dụng đã ký,
sau đó có quyền khởi kiện yêu cầu người kia hoàn trả phần nghĩa vụ theo bản án ly hôn đã tuyên.
Đây là lý do vì sao việc thỏa thuận rõ ràng về nghĩa vụ trả nợ ngay trong bản án hoặc quyết định ly hôn, kèm theo lộ trình, thời hạn cụ thể, giúp hạn chế tranh chấp kéo dài về sau và tạo cơ sở pháp lý vững chắc để yêu cầu thi hành án nếu cần.
Khi hai bên không thỏa thuận được, Tòa án giải quyết nợ chung như thế nào?
Khi vợ chồng không tự thỏa thuận được việc trả nợ, Tòa án nhân dân khu vực có thẩm quyền sẽ xem xét: bản chất khoản nợ (chung hay riêng) dựa trên chứng cứ các bên cung cấp, tỷ lệ tài sản mỗi bên được chia, khả năng tài chính thực tế của mỗi bên sau ly hôn,
và công sức đóng góp của mỗi bên trong việc tạo lập, sử dụng khoản vay. Trên cơ sở đó, Tòa án ấn định rõ trong bản án: khoản nợ nào là nợ chung, mỗi bên phải chịu trách nhiệm bao nhiêu phần trăm hoặc số tiền cụ thể, và thời hạn thực hiện nghĩa vụ.
Đối với các khoản nợ có tranh chấp lớn về bản chất (chung hay riêng), quá trình giải quyết có thể kéo dài hơn do cần thu thập thêm chứng cứ, xác minh tại các tổ chức tín dụng liên quan. Để được hỗ trợ khi chia nợ chung khi ly hôn, bạn nên liên hệ luật sư càng sớm càng tốt.
Ví dụ minh họa (tình huống giả định mang tính chất tham khảo)
Đây là tình huống giả định được xây dựng để minh họa quy trình pháp lý, không phải vụ việc có thật. Anh K. và chị M. ly hôn năm 2026. Trong thời kỳ hôn nhân, anh K. đứng tên vay ngân hàng 800 triệu đồng để xây nhà ở chung của gia đình, hiện còn dư nợ 500 triệu đồng. Ngoài ra, anh K.
còn có khoản nợ 100 triệu đồng vay bạn bè để chơi cá độ bóng đá mà chị M. không hề hay biết.
Tòa án xác định khoản vay ngân hàng 500 triệu đồng là nợ chung (phục vụ nhà ở gia đình), hai bên mỗi người chịu trách nhiệm 250 triệu đồng tương ứng; còn khoản nợ cá độ 100 triệu đồng được xác định là nợ riêng của anh K., chị M. không có nghĩa vụ liên đới.
Phân biệt chia nợ chung với chia tài sản chung khi ly hôn
| Tiêu chí | Chia tài sản chung | Chia nợ chung |
|---|---|---|
| Đối tượng | Nhà đất, tiền, cổ phiếu, tài sản khác đang có | Nghĩa vụ trả tiền cho bên thứ ba (ngân hàng, chủ nợ) |
| Ảnh hưởng tới bên thứ ba | Không ảnh hưởng trực tiếp đến người ngoài | Chủ nợ có quyền đòi bất kỳ người đứng tên trên hợp đồng vay |
| Căn cứ xác định | Nguồn gốc hình thành tài sản, công sức đóng góp | Mục đích sử dụng khoản vay, có phục vụ gia đình hay không |
| Giá trị của bản án đối với bên thứ ba | Không áp dụng | Chỉ ràng buộc giữa vợ chồng, không ràng buộc chủ nợ |
Những lưu ý quan trọng khi chia nợ chung lúc ly hôn
- Chủ động kê khai trung thực mọi khoản nợ mình biết, kể cả khoản nợ đứng tên đối phương nếu liên quan đến gia đình.
- Thu thập sớm sao kê ngân hàng, hợp đồng vay, chứng từ liên quan để làm căn cứ xác định nợ chung hay nợ riêng.
- Đối với khoản vay thế chấp nhà đất, nên chủ động liên hệ ngân hàng sớm để biết rõ thủ tục chuyển đổi hoặc tất toán khi ly hôn.
- Không nên tự ý ký cam kết trả nợ thay cho đối phương nếu chưa xác định rõ đây là nợ chung hay nợ riêng.
- Nên có luật sư hỗ trợ ngay từ đầu để xây dựng chiến lược chứng minh và bảo vệ quyền lợi tài chính một cách toàn diện.
Nếu bạn đang gặp vướng mắc khi chia nợ chung khi ly hôn, Công ty Luật TNHH MTV Luật Chính Danh — do Luật sư Phạm Văn Duẩn (hơn 14 năm kinh nghiệm pháp lý, từng công tác tại Tòa án) trực tiếp phụ trách — sẵn sàng tư vấn miễn phí ban đầu, hỗ trợ xác minh nghĩa vụ nợ,
soạn đơn yêu cầu Tòa án thu thập chứng cứ và bảo vệ quyền lợi của bạn. Liên hệ hotline/Zalo 0907 399 266 hoặc đến trực tiếp văn phòng tại 8/4 Nguyễn Du, KP. Bình Thành, Phường Trấn Biên, TP. Đồng Nai.
Câu hỏi thường gặp
Vay nợ trong thời kỳ hôn nhân có mặc nhiên là nợ chung không?
Không mặc nhiên. Chỉ khoản vay phục vụ nhu cầu thiết yếu, chung của gia đình hoặc do cả hai cùng thỏa thuận xác lập mới được coi là nợ chung theo Điều 37 Luật Hôn nhân và Gia đình 2014. Nhiều khách hàng còn thắc mắc về chi phí và thủ tục khi chia nợ chung khi ly hôn.
Chồng/vợ vay nợ cờ bạc thì ai phải trả?
Nợ cờ bạc, cá độ thường được xác định là nợ riêng của người vay, bên còn lại không có nghĩa vụ liên đới nếu chứng minh được không biết, không đồng ý và không hưởng lợi từ khoản vay đó.
Ngân hàng có bị ràng buộc bởi bản án chia nợ của Tòa án không?
Không. Bản án chỉ ràng buộc giữa hai vợ chồng với nhau; ngân hàng vẫn có quyền yêu cầu bất kỳ người đứng tên trên hợp đồng tín dụng trả toàn bộ nợ theo hợp đồng đã ký. Việc chia nợ chung khi ly hôn cần tuân thủ đúng quy định của pháp luật hiện hành.
Nhà đang thế chấp ngân hàng khi ly hôn xử lý thế nào?
Có thể một bên nhận nhà và chuyển đổi tên vay (cần ngân hàng đồng ý), bán nhà trả dứt nợ rồi chia phần còn lại, hoặc tiếp tục đồng vay như cũ cho đến khi tất toán hoặc chuyển đổi được với ngân hàng.
Làm sao chứng minh một khoản nợ là nợ riêng của đối phương?
Cần thu thập sao kê ngân hàng, lời khai người làm chứng, tin nhắn, chứng từ cho thấy khoản vay không phục vụ nhu cầu chung của gia đình; nếu chưa đủ chứng cứ, có thể yêu cầu Tòa án thu thập chứng cứ theo thủ tục tố tụng dân sự.
Trên thực tế, chia nợ chung khi ly hôn thường gặp nhiều vướng mắc nếu không có luật sư hỗ trợ.
Nợ chung có liên quan gì đến chia tài sản chung khi ly hôn không?
Có liên quan chặt chẽ. Tham khảo thêm nguyên tắc chung về chia tài sản chung khi ly hôn để hiểu toàn diện cách Tòa án cân đối giữa phần tài sản được chia và phần nghĩa vụ trả nợ phải gánh.
Kết luận
Chia nợ chung khi ly hôn đòi hỏi phải xác định đúng bản chất khoản nợ (chung hay riêng) dựa trên mục đích sử dụng và sự đồng thuận của cả hai bên, chứ không đơn thuần dựa vào việc ai đứng tên trên hợp đồng vay.
Việc chủ động thu thập chứng cứ sớm và có luật sư hỗ trợ ngay từ đầu giúp bảo vệ quyền lợi tài chính một cách công bằng, tránh phải gánh những khoản nợ không chính đáng.
Công ty Luật TNHH MTV Luật Chính Danh tư vấn miễn phí ban đầu — liên hệ hotline/Zalo 0907 399 266 để được hỗ trợ kịp thời.
Lưu ý: Nội dung bài viết mang tính chất tham khảo pháp lý chung, không thay thế cho tư vấn pháp lý cụ thể cho từng trường hợp.
Vui lòng liên hệ luật sư để được tư vấn chi tiết dựa trên hồ sơ và tình hình thực tế. Tòa án sẽ xem xét kỹ các chứng cứ liên quan khi giải quyết việc chia nợ chung khi ly hôn.