Chia Nhà Đất Trả Góp Chưa Trả Hết Khi Ly Hôn 2026
Chia nhà đất trả góp chưa trả hết khi ly hôn là tình huống ngày càng phổ biến khi nhiều cặp vợ chồng mua nhà bằng hình thức vay ngân hàng, thế chấp chính căn nhà đó.
Khi ly hôn mà khoản vay chưa tất toán, việc xác định ai được quyền sở hữu nhà và ai chịu trách nhiệm trả phần nợ còn lại trở thành tranh chấp phức tạp, liên quan đến cả ngân hàng cho vay.
Bài viết được tư vấn chuyên môn bởi Luật sư Phạm Văn Duẩn — Giám đốc Công ty Luật TNHH MTV Luật Chính Danh, hơn 14 năm kinh nghiệm pháp lý tại Đồng Nai.
Nhà đất mua trả góp trong thời kỳ hôn nhân có phải tài sản chung không?
Theo Điều 33 Luật Hôn nhân và Gia đình 2014, nhà đất được mua trong thời kỳ hôn nhân, dù bằng tiền tích lũy hay bằng vốn vay ngân hàng, đều được xác định là tài sản chung của vợ chồng,
trừ khi có thỏa thuận khác hoặc chứng minh được đó là tài sản riêng (mua bằng tiền được tặng cho riêng, thừa kế riêng và không nhập vào tài sản chung).
Việc nhà đất đang trong quá trình trả góp, chưa tất toán khoản vay, hay chỉ một người đứng tên trên Giấy chứng nhận quyền sử dụng đất, không làm thay đổi bản chất là tài sản chung nếu nguồn tiền trả góp đến từ thu nhập chung trong thời kỳ hôn nhân.
Đây là tình huống thường gặp khi chia nhà đất trả góp chưa trả hết khi ly hôn tại Đồng Nai.
Nghĩa vụ trả nợ còn lại sau khi ly hôn thuộc về ai?
Khi chia nhà đất trả góp chưa trả hết khi ly hôn, khoản nợ vay ngân hàng dùng để mua nhà, nếu phát sinh trong thời kỳ hôn nhân và phục vụ nhu cầu chung của gia đình, được xác định là nghĩa vụ chung về tài sản của vợ chồng theo Điều 37 Luật HNGĐ 2014.
Nguyên tắc chung: ai được chia phần tài sản (nhà đất) tương ứng với tỷ lệ nào thì cũng phải gánh phần nghĩa vụ trả nợ tương ứng với tỷ lệ đó,
trừ khi hai bên có thỏa thuận khác được Tòa án công nhận hoặc có thỏa thuận riêng với ngân hàng về việc một bên nhận toàn bộ nghĩa vụ trả nợ để đổi lấy toàn quyền sở hữu nhà.
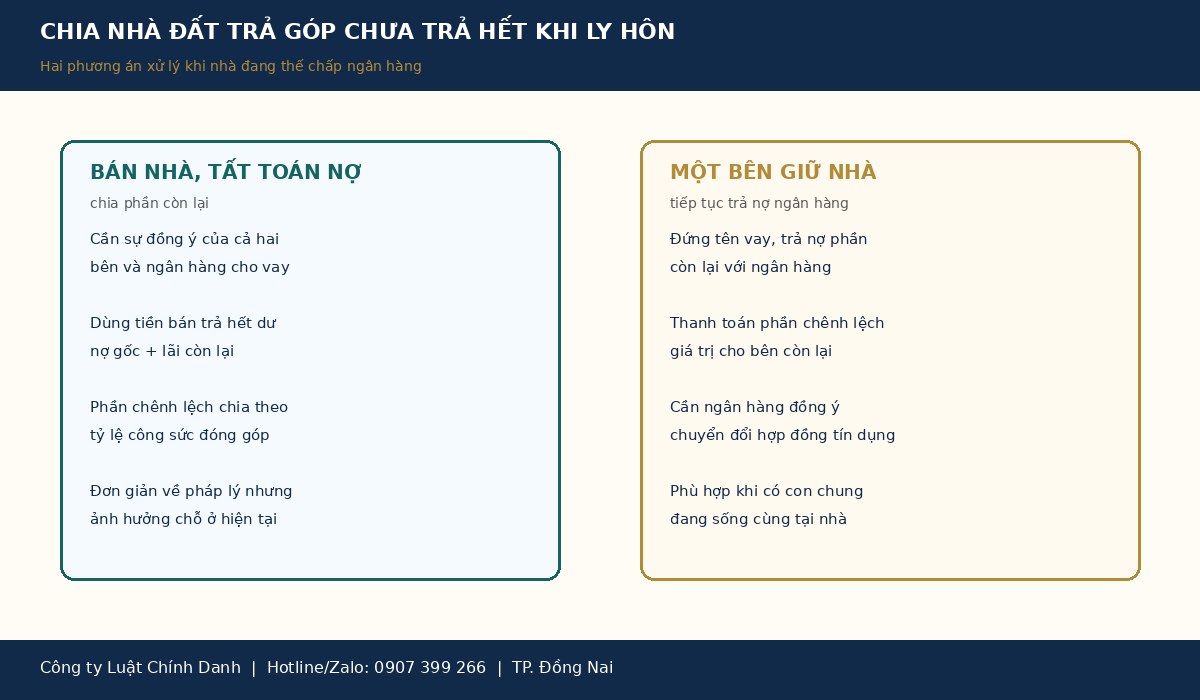
Hai phương án chia nhà đất đang thế chấp ngân hàng
- Bán nhà, tất toán nợ, chia phần còn lại. Đây là phương án đơn giản nhất về mặt pháp lý: bán nhà đất với sự đồng ý của cả hai bên (và thông báo/xin ý kiến ngân hàng nếu tài sản đang thế chấp), dùng tiền bán trả hết nợ ngân hàng, phần còn lại chia theo tỷ lệ công sức đóng góp hoặc chia đôi theo thỏa thuận/quyết định của Tòa án.
- Một bên giữ nhà, tiếp tục trả nợ, thanh toán phần chênh lệch cho bên kia. Bên muốn giữ lại nhà (thường vì đang ở cùng con) sẽ tiếp tục đứng tên vay, trả nợ ngân hàng, đồng thời thanh toán cho bên kia một khoản tiền tương đương 1/2 (hoặc theo tỷ lệ phù hợp) giá trị chênh lệch giữa giá trị nhà và số nợ còn lại tại thời điểm chia. Phương án này cần có sự đồng ý của ngân hàng về việc chuyển đổi nghĩa vụ trả nợ hoặc giải chấp một phần.
Vai trò của ngân hàng khi chia tài sản là nhà đất đang thế chấp
Một điểm đặc thù khi chia nhà đất trả góp chưa trả hết khi ly hôn là ngân hàng — bên thứ ba giữ quyền lợi hợp pháp đối với tài sản thế chấp — có quyền và lợi ích liên quan trực tiếp đến việc chia tài sản này.
Cụ thể: Nắm rõ quy định pháp luật khi chia nhà đất trả góp chưa trả hết khi ly hôn giúp các bên tránh rủi ro về sau.
- Mọi giao dịch chuyển nhượng, tặng cho, hoặc thay đổi chủ sở hữu nhà đất đang thế chấp đều phải được ngân hàng đồng ý bằng văn bản, vì tài sản này đang là biện pháp bảo đảm cho khoản vay.
- Nếu muốn chuyển nghĩa vụ trả nợ từ cả hai vợ chồng sang một bên duy nhất, cần làm thủ tục sửa đổi hợp đồng tín dụng hoặc ký hợp đồng vay mới với ngân hàng, kèm theo thẩm định lại khả năng trả nợ của bên nhận nghĩa vụ.
- Trường hợp bán nhà để tất toán nợ, cần phối hợp với ngân hàng để xác định số dư nợ gốc và lãi chính xác tại thời điểm giao dịch, thực hiện giải chấp trước hoặc đồng thời với việc sang tên cho người mua mới.
Trường hợp chỉ một người đứng tên vay nhưng nhà là tài sản chung
Trên thực tế, nhiều trường hợp chỉ một người (thường là chồng hoặc vợ có thu nhập ổn định, đủ điều kiện tín dụng) đứng tên trên hợp đồng vay và Giấy chứng nhận quyền sử dụng đất, dù nhà được mua và trả góp bằng thu nhập chung của cả hai.
Việc đứng tên một người trên hồ sơ vay/sở hữu chỉ phản ánh quan hệ giữa người đó với ngân hàng và cơ quan đăng ký đất đai, không làm thay đổi bản chất nhà đất là tài sản chung nếu chứng minh được nguồn tiền trả góp là thu nhập chung trong thời kỳ hôn nhân.
Bên không đứng tên vẫn có quyền yêu cầu chia giá trị tài sản này khi ly hôn, đồng thời cũng phải cùng chịu trách nhiệm liên đới về phần nợ còn lại tương ứng với phần được chia.
Thủ tục sang tên, giải chấp khi chia nhà đất đang thế chấp
Sau khi có bản án, quyết định ly hôn hoặc thỏa thuận phân chia tài sản được công chứng xác định ai là người được sở hữu nhà đất và ai chịu trách nhiệm trả nợ, các bước thực hiện thường gồm: (1) làm việc với ngân hàng để điều chỉnh hợp đồng tín dụng, chuyển toàn bộ nghĩa vụ trả nợ sang một bên (nếu
phương án là một bên giữ nhà);
(2) nếu bán nhà, phối hợp ngân hàng giải chấp sau khi hoàn tất thanh toán;
(3) làm thủ tục đăng ký biến động quyền sử dụng đất tại Văn phòng đăng ký đất đai để cập nhật chủ sở hữu theo bản án/thỏa thuận (căn cứ Luật Đất đai 2024 về đăng ký biến động);
(4) hoàn tất nghĩa vụ thuế, phí liên quan đến việc sang tên nếu có.
Công ty Luật Chính Danh đã hỗ trợ nhiều khách hàng xử lý việc chia nhà đất trả góp chưa trả hết khi ly hôn tại Đồng Nai.
Ảnh hưởng của lịch sử tín dụng khi chuyển nghĩa vụ trả nợ
Khi thực hiện phương án một bên tiếp tục trả nợ, bên nhận nghĩa vụ cần lưu ý rằng việc thay đổi người vay chính thường yêu cầu thẩm định tín dụng lại từ đầu, bao gồm cả việc kiểm tra lịch sử nợ xấu (CIC).
Nếu bên nhận nghĩa vụ không đủ điều kiện tín dụng độc lập, ngân hàng có thể từ chối chuyển đổi hợp đồng, buộc các bên phải tìm phương án khác như bán nhà hoặc giữ nguyên cả hai người cùng đứng tên vay (dù đã ly hôn) kèm theo thỏa thuận nội bộ về trách nhiệm trả nợ thực tế giữa hai bên.
Mỗi hồ sơ chia nhà đất trả góp chưa trả hết khi ly hôn đều có đặc điểm riêng cần xem xét kỹ.
Nhà đất mua bằng tiền vay riêng hoặc bảo lãnh của cha mẹ một bên có bị chia không?
Một tình huống thường gây tranh chấp là khi khoản vay mua nhà được cha mẹ một bên đứng ra bảo lãnh, hoặc một phần tiền trả góp ban đầu (tiền trả trước) do cha mẹ một bên cho riêng.
Theo Điều 43 Luật HNGĐ 2014, phần tài sản được tặng cho riêng, thừa kế riêng trước hoặc trong thời kỳ hôn nhân, nếu không có thỏa thuận nhập vào tài sản chung, vẫn là tài sản riêng của người được tặng cho/thừa kế.
Khi chia nhà đất trả góp chưa trả hết khi ly hôn trong trường hợp này, phần tiền được cho riêng (ví dụ: 500 triệu đồng cha mẹ cho để trả trước) sẽ được trừ ra khỏi giá trị tài sản chung trước khi chia, phần còn lại (phần trả góp từ thu nhập chung) mới được chia theo nguyên tắc tài sản chung.
Việc chứng minh nguồn tiền riêng cần có giấy tờ cụ thể: hợp đồng tặng cho, sao kê chuyển khoản, hoặc văn bản xác nhận của cha mẹ, lập trước khi xảy ra tranh chấp để tránh bị coi là chứng cứ không khách quan.
Thỏa thuận tài sản trước hôn nhân có ảnh hưởng đến việc chia nhà đất trả góp không?
Nếu vợ chồng đã lập văn bản thỏa thuận về chế độ tài sản trước khi kết hôn (theo Điều 47–50 Luật HNGĐ 2014), trong đó quy định rõ cách xử lý tài sản hình thành từ khoản vay chung hoặc quy định nhà đất mua sau khi kết hôn thuộc riêng một bên,
thì thỏa thuận này được ưu tiên áp dụng thay cho nguyên tắc chia tài sản chung mặc định, miễn là thỏa thuận được lập đúng hình thức (bằng văn bản,
có công chứng hoặc chứng thực) và không vi phạm các điều cấm của pháp luật (ví dụ: không được tước bỏ hoàn toàn quyền của một bên đối với nhu cầu thiết yếu của gia đình, con chung).
Trong thực tế xét xử, Tòa án vẫn xem xét cả yếu tố công bằng, đặc biệt khi một bên có đóng góp công sức lớn (chăm sóc con, nội trợ) dù không trực tiếp trả nợ ngân hàng. Khi chia nhà đất trả góp chưa trả hết khi ly hôn, cần xác định rõ ai là người đứng tên vay và nghĩa vụ trả nợ còn lại.
Thuế và chi phí khi sang tên nhà đất sau khi chia tài sản ly hôn
Việc sang tên nhà đất theo bản án hoặc thỏa thuận ly hôn thường được miễn thuế thu nhập cá nhân và lệ phí trước bạ theo quy định về chuyển nhượng,
phân chia tài sản chung của vợ chồng khi ly hôn (căn cứ các văn bản hướng dẫn thuế hiện hành — cần xác minh cụ thể văn bản áp dụng tại thời điểm thực hiện thủ tục vì chính sách thuế có thể được điều chỉnh theo từng giai đoạn).
Tuy nhiên, các bên vẫn phải chịu một số chi phí thực tế như: phí thẩm định giá nhà đất (nếu thuê đơn vị độc lập), phí công chứng văn bản thỏa thuận phân chia tài sản, phí đăng ký biến động quyền sử dụng đất tại Văn phòng đăng ký đất đai,
và phí xử lý hồ sơ tín dụng khi ngân hàng điều chỉnh hợp đồng vay.
Nên hỏi rõ cơ quan thuế và Văn phòng đăng ký đất đai tại địa phương về các khoản miễn/giảm cụ thể trước khi thực hiện để tránh phát sinh chi phí ngoài dự kiến.
Rủi ro khi không giải quyết dứt điểm nghĩa vụ trả nợ chung
Nhiều cặp vợ chồng sau ly hôn chọn cách “tạm để nguyên” việc đứng tên vay chung với ngân hàng mà không lập thỏa thuận rõ ràng về trách nhiệm trả nợ thực tế.
Điều này tiềm ẩn nhiều rủi ro: (1) nếu bên tiếp tục ở nhà và sử dụng tài sản không trả nợ đúng hạn, bên còn lại (vẫn đứng tên đồng vay) sẽ bị ảnh hưởng lịch sử tín dụng (CIC), gây khó khăn khi vay vốn cho mục đích khác sau này;
(2) nếu phát sinh tranh chấp mới, việc xác định lại tỷ lệ nghĩa vụ sẽ phức tạp hơn do thiếu chứng cứ bằng văn bản; (3) ngân hàng có quyền xử lý tài sản thế chấp (phát mãi) nếu nợ quá hạn kéo dài, ảnh hưởng đến cả hai bên dù chỉ một người đang thực tế sử dụng nhà.
Luật sư sẽ hỗ trợ soạn đơn và đại diện khi chia nhà đất trả góp chưa trả hết khi ly hôn tại Tòa án.
Do đó, luật sư khuyến nghị các bên nên lập văn bản thỏa thuận chi tiết, có công chứng, và thông báo chính thức cho ngân hàng ngay sau khi có bản án hoặc quyết định ly hôn có hiệu lực, tránh để tình trạng mơ hồ kéo dài.
Luật sư Phạm Văn Duẩn khuyến nghị nên thỏa thuận rõ phương án xử lý trước khi chia nhà đất trả góp chưa trả hết khi ly hôn.
Khi hai bên không thống nhất được, Tòa án giải quyết như thế nào?
Trường hợp vợ chồng không tự thỏa thuận được phương án chia nhà đất đang trả góp, Tòa án nhân dân khu vực có thẩm quyền (theo Luật Tổ chức Tòa án nhân dân và các quy định về thẩm quyền sơ thẩm hiện hành) sẽ giải quyết dựa trên các yếu tố: công sức đóng góp của mỗi bên vào việc hình thành, duy trì và
phát triển tài sản (kể cả công sức nội trợ, chăm sóc gia đình được coi là lao động có giá trị tương đương thu nhập);
hoàn cảnh của mỗi bên sau ly hôn; nhu cầu về chỗ ở, đặc biệt nếu có con chung đang sống cùng một bên; và khả năng tiếp tục thực hiện nghĩa vụ trả nợ với ngân hàng của từng bên.
Tòa án có thể quyết định giao nhà đất cho bên có khả năng trả nợ và trực tiếp nuôi con, đồng thời buộc bên đó thanh toán phần giá trị chênh lệch cho bên còn lại theo lộ trình hợp lý, thay vì buộc bán nhà ngay nếu việc bán gây xáo trộn lớn đến đời sống của con chung.
Ví dụ minh họa (tình huống giả định mang tính chất tham khảo)
Đây là tình huống giả định được xây dựng để minh họa quy trình pháp lý, không phải vụ việc có thật. Anh M. và chị N. mua một căn nhà trị giá 2 tỷ đồng năm 2020, vay ngân hàng 1,2 tỷ đồng, anh M. đứng tên vay và đứng tên Giấy chứng nhận.
Năm 2026, hai người ly hôn, dư nợ ngân hàng còn lại 700 triệu đồng, giá trị nhà hiện tại ước tính 2,5 tỷ đồng. Chị N. yêu cầu chia giá trị căn nhà vì được mua bằng thu nhập chung. Các bên thống nhất: giá trị thực còn lại của nhà sau khi trừ nợ là 2,5 tỷ – 700 triệu = 1,8 tỷ đồng; chị N.
được chia 900 triệu đồng (1/2); anh M. giữ nhà, tiếp tục đứng tên trả nợ ngân hàng và phải thanh toán 900 triệu đồng cho chị N. theo lịch trả góp được Tòa án hoặc hai bên thỏa thuận.
Trường hợp chia nhà đất trả góp chưa trả hết khi ly hôn mà ngân hàng chưa đồng ý, các bên có thể yêu cầu Tòa án giải quyết.
Phân biệt chia nhà đất trả góp với chia nhà đất đã trả hết nợ
| Tiêu chí | Nhà đất đã trả hết nợ | Nhà đất đang trả góp, còn nợ ngân hàng |
|---|---|---|
| Bên thứ ba liên quan | Không có | Ngân hàng cho vay, cần sự đồng ý khi chuyển nhượng/sang tên |
| Cách định giá | Theo giá thị trường | Giá thị trường trừ đi dư nợ còn lại |
| Thủ tục sang tên | Đơn giản, chỉ qua Văn phòng đăng ký đất đai | Phải giải chấp hoặc điều chỉnh hợp đồng tín dụng trước/đồng thời |
| Nghĩa vụ kèm theo | Không | Nghĩa vụ trả nợ còn lại, tương ứng tỷ lệ tài sản được chia |
Những lưu ý quan trọng khi chia nhà đất đang trả góp lúc ly hôn
- Liên hệ ngân hàng sớm để nắm chính xác số dư nợ gốc, lãi còn lại, và điều kiện chuyển đổi hợp đồng tín dụng trước khi quyết định phương án chia.
- Yêu cầu thẩm định giá nhà đất độc lập tại thời điểm ly hôn, không dựa vào giá mua ban đầu, để tính đúng phần giá trị chênh lệch cần chia.
- Lập văn bản thỏa thuận rõ ràng về nghĩa vụ trả nợ, có công chứng, tránh tình trạng một bên không trả nợ khiến bên kia (nếu còn đồng vay) bị ảnh hưởng lịch sử tín dụng (CIC).
- Nếu không thể tự thỏa thuận với ngân hàng, nên yêu cầu Tòa án ghi rõ trong bản án về nghĩa vụ trả nợ của từng bên để làm căn cứ xử lý sau này nếu có tranh chấp hoặc vi phạm.
- Nên có luật sư rà soát hợp đồng tín dụng, hợp đồng thế chấp song song với quá trình giải quyết ly hôn để đảm bảo quyền lợi tài chính được bảo vệ đầy đủ.
Nếu bạn đang gặp vướng mắc khi chia nhà đất trả góp chưa trả hết khi ly hôn, Công ty Luật TNHH MTV Luật Chính Danh — do Luật sư Phạm Văn Duẩn (hơn 14 năm kinh nghiệm pháp lý, từng công tác tại Tòa án) trực tiếp phụ trách — sẵn sàng tư vấn miễn phí ban đầu,
hỗ trợ làm việc với ngân hàng, định giá tài sản và bảo vệ quyền lợi của bạn.
Liên hệ hotline/Zalo 0907 399 266 hoặc đến trực tiếp văn phòng tại 8/4 Nguyễn Du, KP. Bình Thành, Phường Trấn Biên, TP. Đồng Nai. Khách hàng nên lưu giữ đầy đủ hợp đồng vay khi chia nhà đất trả góp chưa trả hết khi ly hôn.
Câu hỏi thường gặp
Nhà đất đứng tên một người, đang trả góp, có bị chia khi ly hôn không?
Có, nếu chứng minh được nguồn tiền trả góp là thu nhập chung trong thời kỳ hôn nhân, việc đứng tên một người không làm thay đổi bản chất tài sản chung.
Ai phải trả nợ ngân hàng còn lại sau khi ly hôn?
Về nguyên tắc, nghĩa vụ trả nợ tương ứng với tỷ lệ tài sản được chia; bên nhận nhà thường tiếp tục trả nợ và thanh toán phần chênh lệch cho bên kia, trừ khi có thỏa thuận khác.
Để quá trình chia nhà đất trả góp chưa trả hết khi ly hôn diễn ra thuận lợi, nên chuẩn bị đầy đủ hợp đồng vay và giấy tờ nhà đất.
Có cần sự đồng ý của ngân hàng khi chia nhà đất đang thế chấp không?
Có. Mọi thay đổi về chủ sở hữu hoặc người chịu trách nhiệm trả nợ đối với tài sản đang thế chấp đều cần sự đồng ý của ngân hàng, vì đây là tài sản bảo đảm cho khoản vay. Thời gian giải quyết khi chia nhà đất trả góp chưa trả hết khi ly hôn phụ thuộc vào sự hợp tác của ngân hàng.
Nếu không thỏa thuận được, có phải bán nhà để chia không?
Không nhất thiết. Nếu một bên muốn giữ nhà và đủ điều kiện tiếp tục trả nợ, Tòa án có thể quyết định phương án này thay vì buộc bán nhà, miễn là đảm bảo quyền lợi công bằng cho bên còn lại.
Nhiều cặp vợ chồng gặp vướng mắc tương tự khi chia nhà đất trả góp chưa trả hết khi ly hôn và cần luật sư hỗ trợ đàm phán với ngân hàng.
Định giá nhà đất để chia dựa trên căn cứ nào?
Dựa trên giá thị trường tại thời điểm chia tài sản (thường qua thẩm định giá độc lập), sau đó trừ đi số dư nợ ngân hàng còn lại để xác định giá trị thực cần chia.
Nhà đất trả góp có bắt buộc phải bán để chia tài sản chung khác không?
Không bắt buộc. Việc chia nhà đất trả góp có thể tách riêng với các tài sản chung khác (xe, tiền mặt, cổ phần…).
Tham khảo thêm nguyên tắc chung về chia tài sản chung khi ly hôn để hiểu toàn bộ quy trình phân chia tài sản vợ chồng.
Việc chia nhà đất trả góp chưa trả hết khi ly hôn thường liên quan đến quyền và nghĩa vụ của bên thứ ba là tổ chức tín dụng.
Kết luận
Chia nhà đất trả góp chưa trả hết khi ly hôn đòi hỏi xử lý đồng thời hai vấn đề: xác định tài sản chung/riêng theo Luật Hôn nhân và Gia đình, và xử lý nghĩa vụ với ngân hàng theo hợp đồng tín dụng, thế chấp.
Việc phối hợp sớm với ngân hàng, định giá độc lập và có luật sư hỗ trợ giúp quá trình chia tài sản diễn ra minh bạch, công bằng. Công ty Luật TNHH MTV Luật Chính Danh tư vấn miễn phí ban đầu — liên hệ hotline/Zalo 0907 399 266 để được hỗ trợ kịp thời.
Chi phí pháp lý khi chia nhà đất trả góp chưa trả hết khi ly hôn sẽ được luật sư tư vấn cụ thể theo từng vụ việc.
Lưu ý: Nội dung bài viết mang tính chất tham khảo pháp lý chung, không thay thế cho tư vấn pháp lý cụ thể cho từng trường hợp. Vui lòng liên hệ luật sư để được tư vấn chi tiết dựa trên hồ sơ, hợp đồng tín dụng và tình hình thực tế.